Domain endpreise.de kaufen?
Wir ziehen mit dem Projekt
endpreise.de um.
Sind Sie am Kauf der Domain
endpreise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endpreise.de kaufen?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **

Ähnliche Suchbegriffe für Kanzerogene Substanzen
Top-Angebote
Produkte zum Begriff Kanzerogene Substanzen:
-
Ketamin und psychoaktive Substanzen in psychotherapeutischen ProzessenKetamin und psychoaktive Substanzen in psychotherapeutischen Prozessen , "Die Forschung der letzten zehn Jahre zur erfolgreichen klinischen Anwendung von psychoaktiven Substanzen hat die Diskussion um eine neue Therapieform angestoßen. Sie nutzt pharmakologische Substanzen nicht im üblichen Sinne als Medikation, sondern es wird damit durch wenige Anwendungen eine Art Türöffner-Funktion erfüllt, um therapeutische Veränderungen zu bewirken." Dirk Revenstorf Im Oktober 2021 fand eine Online-Tagung (ketamin-kongress.de) statt, die sich großer positiver Resonanz seitens der teilnehmenden Ärzt:innen und Psychotherapeut:innen erfreute. Es ging um den begleitenden Einsatz von Ketamin in psychotherapeutischen Prozessen, oder umgekehrt: um die Begleitung des Einsatzes von Ketamin in psychotherapeutischer Behandlung. Ketamin als legalisierte Substanz steht hier auch als Beispiel für die Möglichkeiten, die der Einsatz psychoaktiver Substanzen, wie etwa Psilocybin, bieten könnte. Erfahrene internationale Fachleute geben hier Einblick in ihre Praxis und in die erstaunlichen Möglichkeiten, besonders mit Begleitung durch Hypnose, und sie thematisieren auch, welche Risiken zu beachten sind. Vorab schaut Fritz B. Simon aus dezidiert systemtheoretischer Perspektive auf diese Entwicklung. Warum ist es so wichtig, zwischen Psyche, Organismus und Kommunikationssystemen zu unterscheiden, wenn man die Wirkung psychoaktiver Substanzen verstehen und gute Professionalisierung und begleitende Forschung sichern will? Und wie ist die Interaktion des biologischen, des psychischen und des sozialen Bereiches der menschlichen Erfahrung unter Einwirkung bewusstseins-erweiternder Substanzen aus systemischer Sicht zu verorten? Die Herausgeber:innen: Dirk Revenstorf, Prof. em. Dr., Dipl.-Psych.; Professor für klinische Psychologie an der Universität Tübingen, Psychotherapeut. 1984-1996 Präsident der Milton Erickson Gesellschaft für klinische Hypnose. Autor von 16 Büchern und mehr als 180 Artikeln. Erhielt den Pierre Janet Award of Clinical Excellence der International Society of Hypnosis und den Milton-Erickson-Preis. www.meg-tuebingen.de Matthias Ohler, Studium der Philosophie und Linguistik; Systemischer Berater, Musiker; Geschäftsleiter des Carl-Auer Verlages; Geschäftsführer der Auer & Ohler GmbH Heidelberger Kongressbuchhandlung; Leiter der Carl-Auer Akademie im Carl-Auer Verlag; Dozent und Ausbilder in eigenen Weiterbildungsreihen und an Hochschulen, Kliniken sowie Weiterbildungsinstituten. Mitbegründer des Ludwig-Wittgenstein-Instituts. Frauke Nees, Dipl.-Psychologin, Klinische Hypnose und Hypnotherapie (DGH), Personzentrierte Psychotherapie (GwG, HPG), Psychodynamisch Imaginative Traumatherapie (PITT nach Reddemann), "TraumaticStress Studies" bei Bessel van der Kolk in Boston, IFS (Internal Family System, level 3), Ketamine Assisted Therapy (Polarisinsight, San Francisco, Heal-ingRealms Center in San Francisco, KetaminTraining Center Phil Wolfson), Bindungsbasierte Therapie BBT und SAFE®-Mentorin (Brisch), Somatic Embodiment & Regulation Strategies (Linda Thai), Deep Brain Reorienting (Frank Corrigan), Certified Practitioner Angewandte Improvisation (AIN Applied Improvisation Network). Autorin und Dozentin. Bernhard Trenkle, Dipl.-Psych., Dipl.-Wi.-Ing.; Psychologischer Psychotherapeut und Coach mit eigener Praxis in Rottweil; 1984-2003 Vorstandsmitglied der Milton Erickson Gesellschaft für Klinische Hypnose (M. E. G.); Gründungsherausgeber des M.E.G.a.Phon (1984-1998); 1986 Gründer des Milton Erickson Instituts Rottweil; Past-Präsident der International Society of Hypnosis (ISH), Mitglied des Direktoriums der Milton Erickson Foundation, Phoenix, USA. 1999 erhielt er den Life Time Achievement Award der Milton Erickson Foundation, 2012 den Milton-Erickson-Preis der M. E. G. sowie den Pierre Janet Award for Clinical Excellence der International Society of Hypnosis (ISH), 2016 erhielt er den Nezindlovu Award des Milton Erickson Instituts Südafrika für die Förderung der Hypnose auf dem afrikanischen Kontinent und 2017 den Life Time Achievement Award der Chinese Hypnosis Association. Veröffentlichungen u. a.: Das Ha-Handbuch der Psychotherapie (11. Aufl. 2024), Das Aha!-Handbuch der Aphorismen und Sprüche für Therapie, Beratung und Hängematte (5. Aufl. 2022), Die Löwen-Geschichte (8. Aufl. 2024), Dazu fällt mir eine Geschichte ein - Direkt-indirekte Botschaften für Therapie, Beratung und über den Gartenzaun (4. Aufl. 2021), 3 Bonbons für 5 Jungs - Strategische Hypnotherapie in Fallbeispielen und Geschichten (2016). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230102, Produktform: Kartoniert, Titel der Reihe: Verlag für systemische Forschung##, Redaktion: Revenstorf, Dirk~Ohler, Matthias~Nees, Frauke~Trenkle, Bernhard, Seitenzahl/Blattzahl: 184, Keyword: Hypnose; Psilocybin; Psychotherapie; bewusstseins-erweiternde Substanzen; systemtheoretische Perspektive, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 254, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INOX Bremsreiniger Kanister 10 L Bremsenreiniger Wirkstoffe,Treibmittel sind ohne ozonschädigende Substanzenentfernt selbst alte und verharzte Schmierstoffe Reinigungsmittel für Trommel- und Scheibenbremsen Reinigungsmittel für Bremsbeläge und -klötze Reinigungsmittel für Kupplungsbeläge und Druckplatten intensive,schnellwirkende Reinigung,bleiben keine Rückstände nicht korrosiv, greift Gummi- und Kunststoffe nicht an Kurz schütteln und auf die zu behandelten Teile aufsprühen. Sprühabstand ca. 20-30cm,mit sauberen Tuch nachreinigen stärkerer Verschmutzung den Vorgang eventuell wiederholen gut ablüften lassen,dann kann sofort weiterbehandelt werden 95% Wirkstoffe RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!59,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Charakterisierung von antibakteriellen Substanzen aus terrestrischen Actinobakterien, Taschenbuch von Ramasamy Vijayakumar,GovindarajCharakterisierung Von Antibakteriellen Substanzen Aus Terrestrischen Actinobakterien, Taschenbuch Von Ramasamy Vijayakumar,govindaraj Vaijayanthi,alagappan Cholarajan, Verlag Unser Wissen, 978-620-6-54884-3, Seitenanzahl: 6435,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
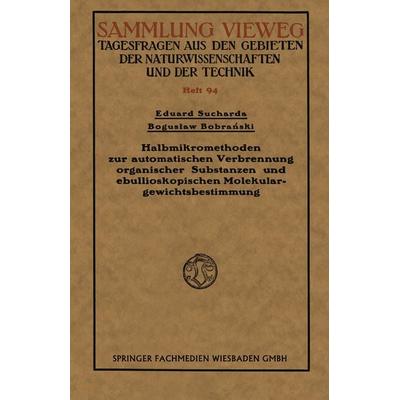
Halbmikromethoden zur automatischen Verbrennung organischer Substanzen und ebullioskopischen Molekulargewichtsbestimmung, Taschenbuch von EduardHalbmikromethoden Zur Automatischen Verbrennung Organischer Substanzen Und Ebullioskopischen Molekulargewichtsbestimmung, Taschenbuch Von Eduard Sucharda, Vieweg & Teubner, 978-3-663-03093-5, Seitenanzahl: 3954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **

Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
Top-Angebote
Produkte zum Begriff Kanzerogene Substanzen:
-
Rauschdrogen und andere psychotrope Substanzen, Fachbücher von Thomas KöhlerAuf knappem Raum, aber ausführlich genug, um gut lesbar und informativ zu sein, werden die Effekte und Wirkmechanismen der wichtigsten psychotropen Substanzen erläutert sowie die Folgen des Konsums dargestellt. Dabei kommen nicht nur legale Substanzen wie Alkohol, Nikotin und Sedativa zur Sprache, sondern ebenso Cannabis, Psychostimulantien (etwa Crystal Meth), Kokain, diverse Halluzinogene (darunter Engelstrompete und Stechapfel), Opioide und Inhalantien. In der vorliegenden Auflage wurde insbesondere das Kapitel über Cannabinoide überarbeitet, sodass speziell die synthetischen Cannabinoide genauer zur Sprache kommen sowie das in letzter Zeit immer stärker beachtete CBD. Grössere Abschnitte sind auch den zahlreichen neueren Rauschdrogen gewidmet, wie Spice, Liquid Ecstasy, Kratom sowie den in ihrer Gefährlichkeit oft unterschätzten Badesalzen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INOX Bremsreiniger Kanister 200 L Bremsenreiniger Wirkstoffe,Treibmittel sind ohne ozonschädigende Substanzenentfernt selbst alte und verharzte Schmierstoffe Reinigungsmittel für Trommel- und Scheibenbremsen Reinigungsmittel für Bremsbeläge und -klötze Reinigungsmittel für Kupplungsbeläge und Druckplatten intensive,schnellwirkende Reinigung,bleiben keine Rückstände nicht korrosiv, greift Gummi- und Kunststoffe nicht an Kurz schütteln und auf die zu behandelten Teile aufsprühen. Sprühabstand ca. 20-30cm,mit sauberen Tuch nachreinigen stärkerer Verschmutzung den Vorgang eventuell wiederholen gut ablüften lassen,dann kann sofort weiterbehandelt werden 95% Wirkstoffe Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.952,64 €*Versand: 90,25 €Sichere Weiterleitung zum Anbieter
-
Ketamin und psychoaktive Substanzen in psychotherapeutischen ProzessenKetamin und psychoaktive Substanzen in psychotherapeutischen Prozessen , "Die Forschung der letzten zehn Jahre zur erfolgreichen klinischen Anwendung von psychoaktiven Substanzen hat die Diskussion um eine neue Therapieform angestoßen. Sie nutzt pharmakologische Substanzen nicht im üblichen Sinne als Medikation, sondern es wird damit durch wenige Anwendungen eine Art Türöffner-Funktion erfüllt, um therapeutische Veränderungen zu bewirken." Dirk Revenstorf Im Oktober 2021 fand eine Online-Tagung (ketamin-kongress.de) statt, die sich großer positiver Resonanz seitens der teilnehmenden Ärzt:innen und Psychotherapeut:innen erfreute. Es ging um den begleitenden Einsatz von Ketamin in psychotherapeutischen Prozessen, oder umgekehrt: um die Begleitung des Einsatzes von Ketamin in psychotherapeutischer Behandlung. Ketamin als legalisierte Substanz steht hier auch als Beispiel für die Möglichkeiten, die der Einsatz psychoaktiver Substanzen, wie etwa Psilocybin, bieten könnte. Erfahrene internationale Fachleute geben hier Einblick in ihre Praxis und in die erstaunlichen Möglichkeiten, besonders mit Begleitung durch Hypnose, und sie thematisieren auch, welche Risiken zu beachten sind. Vorab schaut Fritz B. Simon aus dezidiert systemtheoretischer Perspektive auf diese Entwicklung. Warum ist es so wichtig, zwischen Psyche, Organismus und Kommunikationssystemen zu unterscheiden, wenn man die Wirkung psychoaktiver Substanzen verstehen und gute Professionalisierung und begleitende Forschung sichern will? Und wie ist die Interaktion des biologischen, des psychischen und des sozialen Bereiches der menschlichen Erfahrung unter Einwirkung bewusstseins-erweiternder Substanzen aus systemischer Sicht zu verorten? Die Herausgeber:innen: Dirk Revenstorf, Prof. em. Dr., Dipl.-Psych.; Professor für klinische Psychologie an der Universität Tübingen, Psychotherapeut. 1984-1996 Präsident der Milton Erickson Gesellschaft für klinische Hypnose. Autor von 16 Büchern und mehr als 180 Artikeln. Erhielt den Pierre Janet Award of Clinical Excellence der International Society of Hypnosis und den Milton-Erickson-Preis. www.meg-tuebingen.de Matthias Ohler, Studium der Philosophie und Linguistik; Systemischer Berater, Musiker; Geschäftsleiter des Carl-Auer Verlages; Geschäftsführer der Auer & Ohler GmbH Heidelberger Kongressbuchhandlung; Leiter der Carl-Auer Akademie im Carl-Auer Verlag; Dozent und Ausbilder in eigenen Weiterbildungsreihen und an Hochschulen, Kliniken sowie Weiterbildungsinstituten. Mitbegründer des Ludwig-Wittgenstein-Instituts. Frauke Nees, Dipl.-Psychologin, Klinische Hypnose und Hypnotherapie (DGH), Personzentrierte Psychotherapie (GwG, HPG), Psychodynamisch Imaginative Traumatherapie (PITT nach Reddemann), "TraumaticStress Studies" bei Bessel van der Kolk in Boston, IFS (Internal Family System, level 3), Ketamine Assisted Therapy (Polarisinsight, San Francisco, Heal-ingRealms Center in San Francisco, KetaminTraining Center Phil Wolfson), Bindungsbasierte Therapie BBT und SAFE®-Mentorin (Brisch), Somatic Embodiment & Regulation Strategies (Linda Thai), Deep Brain Reorienting (Frank Corrigan), Certified Practitioner Angewandte Improvisation (AIN Applied Improvisation Network). Autorin und Dozentin. Bernhard Trenkle, Dipl.-Psych., Dipl.-Wi.-Ing.; Psychologischer Psychotherapeut und Coach mit eigener Praxis in Rottweil; 1984-2003 Vorstandsmitglied der Milton Erickson Gesellschaft für Klinische Hypnose (M. E. G.); Gründungsherausgeber des M.E.G.a.Phon (1984-1998); 1986 Gründer des Milton Erickson Instituts Rottweil; Past-Präsident der International Society of Hypnosis (ISH), Mitglied des Direktoriums der Milton Erickson Foundation, Phoenix, USA. 1999 erhielt er den Life Time Achievement Award der Milton Erickson Foundation, 2012 den Milton-Erickson-Preis der M. E. G. sowie den Pierre Janet Award for Clinical Excellence der International Society of Hypnosis (ISH), 2016 erhielt er den Nezindlovu Award des Milton Erickson Instituts Südafrika für die Förderung der Hypnose auf dem afrikanischen Kontinent und 2017 den Life Time Achievement Award der Chinese Hypnosis Association. Veröffentlichungen u. a.: Das Ha-Handbuch der Psychotherapie (11. Aufl. 2024), Das Aha!-Handbuch der Aphorismen und Sprüche für Therapie, Beratung und Hängematte (5. Aufl. 2022), Die Löwen-Geschichte (8. Aufl. 2024), Dazu fällt mir eine Geschichte ein - Direkt-indirekte Botschaften für Therapie, Beratung und über den Gartenzaun (4. Aufl. 2021), 3 Bonbons für 5 Jungs - Strategische Hypnotherapie in Fallbeispielen und Geschichten (2016). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230102, Produktform: Kartoniert, Titel der Reihe: Verlag für systemische Forschung##, Redaktion: Revenstorf, Dirk~Ohler, Matthias~Nees, Frauke~Trenkle, Bernhard, Seitenzahl/Blattzahl: 184, Keyword: Hypnose; Psilocybin; Psychotherapie; bewusstseins-erweiternde Substanzen; systemtheoretische Perspektive, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 206, Breite: 144, Höhe: 12, Gewicht: 254, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INOX Bremsreiniger Kanister 10 L Bremsenreiniger Wirkstoffe,Treibmittel sind ohne ozonschädigende Substanzenentfernt selbst alte und verharzte Schmierstoffe Reinigungsmittel für Trommel- und Scheibenbremsen Reinigungsmittel für Bremsbeläge und -klötze Reinigungsmittel für Kupplungsbeläge und Druckplatten intensive,schnellwirkende Reinigung,bleiben keine Rückstände nicht korrosiv, greift Gummi- und Kunststoffe nicht an Kurz schütteln und auf die zu behandelten Teile aufsprühen. Sprühabstand ca. 20-30cm,mit sauberen Tuch nachreinigen stärkerer Verschmutzung den Vorgang eventuell wiederholen gut ablüften lassen,dann kann sofort weiterbehandelt werden 95% Wirkstoffe RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!59,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind?
Wie heißen die Kosten die weder Ausgaben noch Aufwendungen sind? Handelt es sich dabei um kalkulatorische Kosten oder um neutrale Kosten? Kalkulatorische Kosten sind fiktive Kosten, die zur internen Leistungsrechnung verwendet werden, während neutrale Kosten keine Auswirkungen auf das Ergebnis haben. Es ist wichtig, zwischen den verschiedenen Arten von Kosten zu unterscheiden, um eine genaue Kostenanalyse durchführen zu können. Kannst du mir mehr über den Kontext geben, in dem diese Kosten auftreten? **
-
Sind Gebühren Erträge oder Aufwendungen?
Gebühren können sowohl Erträge als auch Aufwendungen sein, abhängig von der Perspektive. Aus Sicht des Empfängers, der die Gebühren einnimmt, handelt es sich um Erträge. Aus Sicht des Zahlers, der die Gebühren entrichtet, handelt es sich um Aufwendungen. **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Kanzerogene Substanzen
-
Charakterisierung von antibakteriellen Substanzen aus terrestrischen Actinobakterien, Taschenbuch von Ramasamy Vijayakumar,GovindarajCharakterisierung Von Antibakteriellen Substanzen Aus Terrestrischen Actinobakterien, Taschenbuch Von Ramasamy Vijayakumar,govindaraj Vaijayanthi,alagappan Cholarajan, Verlag Unser Wissen, 978-620-6-54884-3, Seitenanzahl: 6435,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Halbmikromethoden zur automatischen Verbrennung organischer Substanzen und ebullioskopischen Molekulargewichtsbestimmung, Taschenbuch von EduardHalbmikromethoden Zur Automatischen Verbrennung Organischer Substanzen Und Ebullioskopischen Molekulargewichtsbestimmung, Taschenbuch Von Eduard Sucharda, Vieweg & Teubner, 978-3-663-03093-5, Seitenanzahl: 3954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
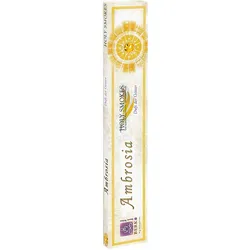
Ambrosia-Räucherstäbchen / Der Duft der Götter / Natürliche Substanzen / Handgemacht / Brenndauer 30-60 MinutenWie ein feines, hohes Glitzern entfaltet sich dieser majestätische Duft in der Atmosphäre. Er transformiert vorhandene Energien, als würden sich goldene Götterfunken verbreiten. Ein wahrhaft göttlicher Duft. Ambrosia Räucherstäbchen werden mit den feinsten natürlichen Substanzen hergestellt. Nach geheimem, neuem Rezept werden Kräuter, Blüten, Öle und Sandelholz gemischt und von Hand auf ein Bambusstäbchen gerollt. Brenndauer: ca. 30-60 Minuten2,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muskelhypertrophie. Wirkungsmechanismen, Anwendungsbereiche und Nachweisverfahren anaboler Substanzen im Sportdoping, Taschenbuch von Johannes Yazigi,Muskelhypertrophie. Wirkungsmechanismen, Anwendungsbereiche Und Nachweisverfahren Anaboler Substanzen Im Sportdoping, Taschenbuch Von Johannes Yazigi, Grin, 978-3-346-12559-0, Seitenanzahl: 10444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
-
Wie erfolgt die Auszahlung der Vergütung und welche Faktoren beeinflussen die Höhe der Auszahlung?
Die Auszahlung der Vergütung erfolgt in der Regel per Überweisung oder Scheck. Die Höhe der Auszahlung wird von verschiedenen Faktoren wie Arbeitsleistung, Vertragsvereinbarungen und Unternehmensrichtlinien beeinflusst. Zusätzliche Boni oder Prämien können die Auszahlung ebenfalls erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.